
Les opérations diverses
Certaines écritures ne passent par aucun module : une charge de l'exercice dont la facture arrivera plus tard, un produit acquis mais pas encore encaissé. L'opération diverse les écrit directement, entre un compte de résultat et un compte de bilan.
À quoi ça sert
Le formulaire Opération diverse demande deux comptes : le compte d'imputation (une charge ou un produit, qui s'inscrit au compte de résultats) et le Compte de contrepartie (bilan). L'aperçu montre l'écriture, au débit et au crédit.
Les étapes
- Ouvrez Encodage, puis Opérations diverses, et cliquez sur Nouveau.
- Choisissez le compte d'imputation : le badge indique « Charge » ou « Produit ».
- Choisissez le Compte de contrepartie (bilan) : le badge indique « Actif », « Passif » ou « Capitaux propres ».
- Choisissez le Sens : « Augmente la charge » (le choix par défaut) ou « Diminue la charge » — pour un produit, « Augmente le produit » ou « Diminue le produit ».
- Choisissez l'Exercice et saisissez le Montant et l'Intitulé.
- Lisez le récapitulatif à droite — le sens et l'écriture, au débit et au crédit — et cliquez sur Enregistrer.
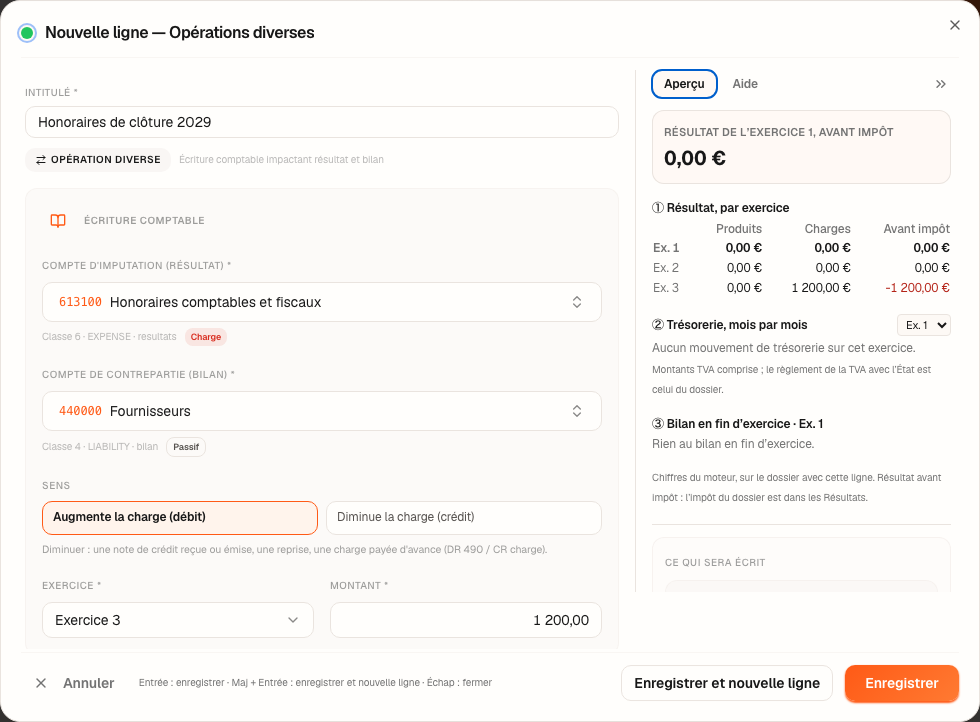
L'exemple chiffré · Boulangerie Dupont SRL
Les honoraires du comptable pour la clôture 2029, 1 200,00 €, seront facturés en 2030 : la charge appartient pourtant à l'exercice 3. Imputation 613100 (honoraires comptables), contrepartie 444000 (factures à recevoir).
Fiplan date l'opération au premier mois de l'exercice choisi, janvier 2029, et l'écrit telle que l'aperçu la montre, en une écriture :
| Débit | Crédit | Montant |
|---|---|---|
| 613100 | 444000 | 1 200,00 |
La trésorerie ne bouge pas (0,00 €) : ni l'imputation ni la contrepartie n'est le compte de trésorerie 550000.
Les pièges
Ce que ça change · 2029
La source
Plan comptable minimum normalisé : comptes 613 (rémunérations de tiers), 444 (factures à recevoir). Le compte 613100 est une subdivision de Fiplan.
Conventions de Fiplan, déclarées dans le code (LineItemModal.tsx, journal-engine.ts) : l'opération datée du premier mois de l'exercice choisi ; l'opération écrite en une écriture, imputation et contrepartie (MOTEUR-3, D248) ; la trésorerie ne bouge que si l'un des deux comptes est le compte de trésorerie 550000.