
Le personnel : encoder une rémunération
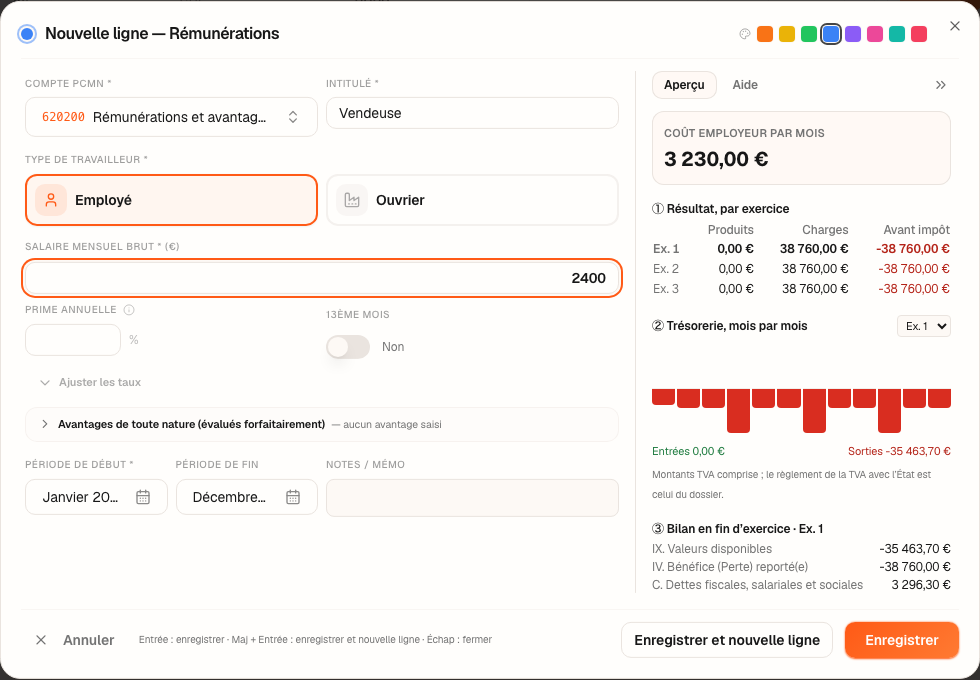
Pour un salarié, vous encodez son salaire brut mensuel ; Fiplan calcule le reste : cotisations, précompte, net, double pécule de vacances, et une ligne compagne pour les charges patronales, créée automatiquement.
À quoi ça sert
Une rémunération coûte plus que son brut : l'employeur paie ses cotisations et, pour un employé, un double pécule de vacances. Fiplan les ajoute à partir d'un seul montant, pour que le plan ne sous-estime jamais le coût du personnel.
Les étapes
- Ouvrez Encodage, puis Rémunérations, et cliquez sur Nouveau.
- Choisissez le Compte PCMN : un compte
620…pour un salarié (par exemple620200, employés), un compte6181…pour le dirigeant. Donnez un Intitulé (« Vendeuse »). - Pour un salarié, choisissez le Type de travailleur : Employé ou Ouvrier.
- Saisissez le Salaire mensuel brut, et si besoin la Prime annuelle (en % du brut mensuel) et le 13ème mois.
- Ouvrez Ajuster les taux pour vérifier le Précompte professionnel et l'ONSS patronal, proposés par défaut.
- Si le salarié bénéficie d'un avantage de toute nature (une voiture, un logement…), ouvrez le bloc Avantages de toute nature (évalués forfaitairement), replié tant qu'aucun montant n'est saisi : le montant annuel de l'avantage, exercice par exercice, en Voiture ou en Autres (logement, prêt, options…). Pour une voiture, répondez à La société paie-t-elle le carburant ? : l'enregistrement attend la réponse.
- Vérifiez la Période de début et la Période de fin, lisez la décomposition à droite et cliquez sur Enregistrer. Fiplan crée aussi la ligne « Charges patronales – Vendeuse » (compte 621000).
L'exemple chiffré · Boulangerie Dupont SRL
Une vendeuse employée, 2 400,00 € brut par mois, sur toute la durée du plan, aux taux proposés par défaut.
| Chaque mois | Taux | Montant |
|---|---|---|
| Salaire brut | 2 400,00 | |
| ONSS personnel | 13,07 % | 313,68 |
| Base imposable | 2 086,32 | |
| Précompte professionnel | 20 % | 417,26 |
| Net estimé | 1 669,06 | |
| ONSS patronal | 25 % | 600,00 |
| Coût employeur mensuel | 3 000,00 |
Sur l'année, le double pécule de vacances d'un employé (92 % du brut mensuel, soit 2 208,00 €) s'ajoute, avec ses cotisations patronales :
La ligne compagne 621000 porte ce qui dépasse les douze salaires bruts : 38 760,00 € − 28 800,00 € = 9 960,00 € par exercice.
Les pièges
620… ouvre le formulaire du salarié, un compte 6181… celui du dirigeant. Sur un autre compte 62, l'écran n'affiche aucun champ de montant : la ligne s'enregistrerait sans chiffres.Ce que ça change · 2027
La source
ONSS : la cotisation personnelle du travailleur, 13,07 % du brut ; 25 % est le taux patronal proposé par défaut pour un employé, à adapter. Instructions administratives 2026/3, « Rémunération brute à 100 % ou à 108 % » : « Pour les travailleurs manuels et assimilés qui relèvent du régime de vacances du secteur privé, les cotisations de sécurité sociale sont calculées sur la rémunération brute majorée de 8 %. »
Code des impôts sur les revenus 1992 : art. 36 (l'avantage de toute nature, que le comptable évalue) ; art. 198, § 1er, 9° et 9°bis (la dépense non admise sur l'avantage d'une voiture — SPF Finances, explications de la déclaration ISOC, exercice d'imposition 2026, p. 19) ; art. 219septies (la cotisation distincte, non calculée).
Lois relatives aux vacances annuelles (loi du 28 juin 1971) : le pécule simple est la rémunération des vacances ; le double pécule est un supplément.
Plan comptable minimum normalisé : comptes 620 (rémunérations), 621 (cotisations patronales), 453 (précomptes retenus), 454 (ONSS), 455 (rémunérations à payer).
Conventions de Fiplan, déclarées dans le code (ventilation-paie.ts) : ONSS groupée par trimestre et payée le mois suivant, précompte payé le mois suivant, net payé le mois même — des conventions de modélisation, pas des dates légales.