
Créances et dettes
Une garantie locative, un prêt consenti à un tiers, une dette étalée sur plusieurs mois : ce sont des montants qui naissent, puis s'éteignent selon un échéancier. Le compte choisi dit à Fiplan s'il s'agit d'une créance (à recevoir) ou d'une dette (à payer).
À quoi ça sert
Le module Créances & Dettes accepte les comptes de créances et de dettes (classe 4, les créances et cautionnements 28-29, et quelques comptes 17). Le type d'un compte d'actif en fait une Créance (à recevoir) ; tout autre compte, une Dette (à payer). Vous ne choisissez pas le sens : il vient du compte.
Les étapes
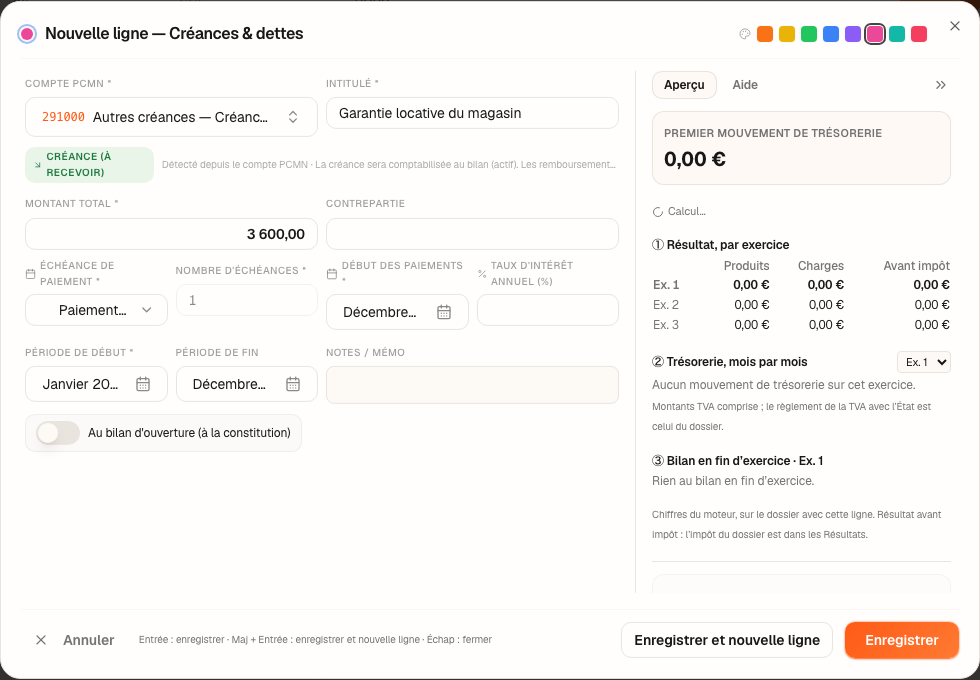
- Ouvrez Encodage, puis Créances & Dettes, et cliquez sur Nouveau.
- Choisissez le Compte PCMN et un Intitulé ; le badge affiche le sens détecté.
- Saisissez le Montant total et la Contrepartie.
- Choisissez l'Échéance de paiement : Paiement unique, Mensuelle, Trimestrielle ou Annuelle ; puis le Nombre d'échéances et le Début des paiements.
- Si la créance ou la dette porte intérêt, saisissez le Taux d'intérêt annuel (%) (laissez 0 sinon).
- Vérifiez la Période de début — le mois où la créance ou la dette naît —, lisez l'échéancier et cliquez sur Enregistrer.
L'exemple chiffré · Boulangerie Dupont SRL
La boulangerie verse au propriétaire du magasin une garantie locative de 3 600,00 € en janvier 2027, restituée en une fois à la fin du bail, en décembre 2035. Compte 288000 (cautionnements versés en numéraire, au bilan en « IV. Immobilisations financières ») : c'est une créance.
| Ce que Fiplan écrit | Période | Débit | Crédit | Montant |
|---|---|---|---|---|
| La naissance de la créance : l'argent sort | janvier 2027 | 288000 | 550000 | 3 600,00 |
| La restitution | décembre 2035 | — | — | hors du plan |
La restitution tombe après le dernier exercice : au 31 décembre 2029, la créance est toujours au bilan pour 3 600,00 €.
Le capital d'un échéancier se rembourse par parts égales, la dernière échéance reprenant le reste ; s'il y a un taux, l'intérêt de chaque échéance porte sur le solde restant dû.
Les pièges
Ce que ça change · 2027
La source
Plan comptable minimum normalisé : comptes 29 (créances à plus d'un an), 40 et 41 (créances à un an au plus), 44 à 48 (dettes à un an au plus), 650 (charges des dettes).
Conventions de Fiplan, déclarées dans le code (DebtFormSection.tsx, journal-engine.ts) : le sens lu dans le type du compte ; la naissance au mois de début de la ligne, pour le montant total, dès qu'un échéancier est déclaré ; le capital par parts égales, la dernière échéance soldant le reste.