
Les apports des actionnaires
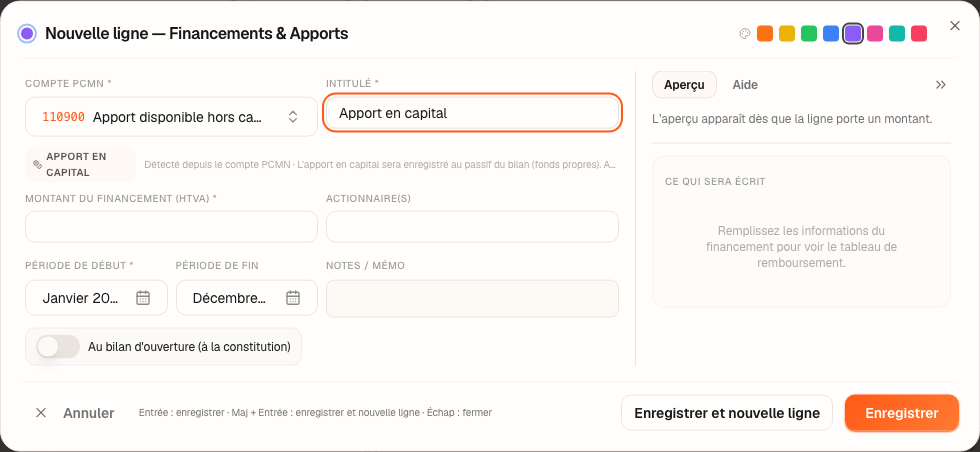
L'apport fait naître les capitaux propres. À la constitution, Fiplan l'écrit lui-même, à partir de ce que vous déclarez à la création du dossier ; plus tard, une augmentation s'encode comme un financement dont l'argent ne se rembourse pas.
À quoi ça sert
Le compte de l'apport dépend de la Forme juridique du client : une SA a un capital (100000) ; une SRL ou une SC a un apport hors capital, disponible (110900) ou rendu indisponible par les statuts (111900). Dans Financements & Apports, un compte 100, 101 ou 11… est reconnu comme Apport en capital : aucun remboursement, aucun intérêt.
Les étapes
- À la constitution : déclarez l'apport à la création du dossier — l'apport en numéraire (souscrit, libéré), les Apports en nature (une ligne par bien : Compte, Bien apporté, Valeur, Durée) et, dans Fondateurs & apports, l'apport de chaque fondateur : la ligne Total des apports additionne le numéraire et la nature, et le tableau des fondateurs doit faire ce total. Fiplan écrit lui-même les lignes et le bilan d'ouverture — voir Créer un dossier.
- Plus tard : ouvrez Encodage, puis Financements & Apports, et cliquez sur Nouveau.
- Choisissez le Compte PCMN de l'apport, que Fiplan propose selon la forme du client, et un Intitulé.
- Saisissez le Montant du financement (HTVA) et, dans Actionnaire(s), le nom de l'actionnaire.
- Choisissez la Période de début — le mois où l'argent entre — et cliquez sur Enregistrer.
L'exemple chiffré · Boulangerie Dupont SRL
La Boulangerie Dupont est constituée avec un apport de 20 000,00 €, entièrement libéré : Fiplan écrit une entrée de 20 000,00 € en banque, au compte 110900.
Si Marie Dupont n'avait libéré que 10 000,00 € sur les 20 000,00 € souscrits, Fiplan écrirait deux écritures au mois de la constitution :
| Écriture | Débit | Crédit | Montant |
|---|---|---|---|
| La partie libérée, versée en banque | 550000 | 110900 | 10 000,00 |
| La partie non appelée | 110901 | 110900 | 10 000,00 |
Le bilan d'ouverture ne porterait alors que 10 000,00 € de capitaux propres, et autant de trésorerie.
Et si, en plus de 20 000,00 € en numéraire, elle apportait en nature un pétrin de 6 000,00 €, amorti sur 5 ans : le pétrin entre à l'actif au compte 232000 sans aucun mouvement en banque, et le bilan d'ouverture totalise 26 000,00 €, dont 20 000,00 € de trésorerie.
À la création, l'écran l'annonce : Total des apports — 20 000,00 € numéraire + 6 000,00 € en nature = 26 000,00 €. Marie Dupont, seule fondatrice, apporte alors 26 000,00 € : sa part vaut 100 %, et la ligne de contrôle confirme « Les apports des fondateurs égalent le total des apports ». Si son apport restait à 20 000,00 €, la création attendrait : « Il manque : répartir 6 000,00 € entre les fondateurs ».
Les pièges
Ce que ça change · constitution
La source
Code des sociétés et des associations : la SRL et la SC n'ont pas de capital (art. 5:3, 6:3) ; la SA en a un (art. 7:2).
Avis CNC 2019/14 (traitement comptable des apports dans une société sans capital) : apport disponible ou indisponible hors capital ; partie non appelée suivie dans un sous-compte (§ 12-13). Les comptes 110900, 110901, 111900 et 111901 sont des subdivisions de Fiplan.
Plan comptable minimum normalisé : comptes 100 (capital souscrit), 101 (capital non appelé), 11 (apport hors capital), 23 (installations, machines et outillage).
Convention de Fiplan, déclarée dans le code (creation-dossier.ts, tableauFondateurs et refusFondateurs) : les apports des fondateurs égalent le total des apports, au centime ; la part de chacun = son apport ÷ le total des apports des fondateurs.