
Le bilan d'ouverture d'une constitution
Le plan financier d'une société à constituer présente son bilan d'ouverture. Fiplan le compose à partir des écritures du premier mois : l'apport, et ce que vous marquez comme présent dès la constitution.
À quoi ça sert
Dans un dossier de constitution, la fenêtre d'une ligne d'investissement, de financement ou de créance ou dette propose l'interrupteur Au bilan d'ouverture (à la constitution). Cochée, la ligne est un élément du patrimoine présent dès la constitution, avant toute opération d'exploitation : sa Période de début se fixe au premier mois du plan.
Une société existante n'a pas de bilan d'ouverture : ce qu'elle possède arrive par son bilan N-1.
Les étapes
- Ouvrez la ligne (par exemple l'emprunt, dans Financements & Apports).
- Activez Au bilan d'ouverture (à la constitution) : la Période de début passe au premier mois du plan et se verrouille.
- Cliquez sur Enregistrer.
- Lisez le bilan d'ouverture dans Résultats, onglet Bilan, et dans le rapport.
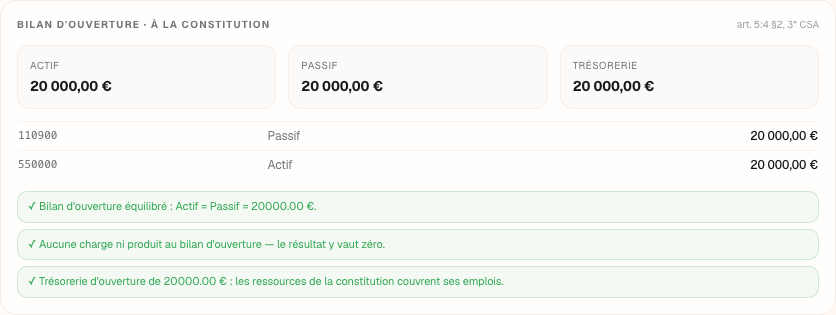
L'exemple chiffré · Boulangerie Dupont SRL
Sans rien marquer, le bilan d'ouverture de la boulangerie ne porte que l'apport : 20 000,00 € de trésorerie, 20 000,00 € d'apport.
Si l'emprunt de 40 000,00 € est contracté à la constitution et marqué au bilan d'ouverture, ses fonds reçus le premier mois entrent dans le bilan de départ :
| Bilan d'ouverture | Actif | Passif |
|---|---|---|
| Trésorerie | 60 000,00 | |
| Apport | 20 000,00 | |
| Emprunt bancaire | 40 000,00 | |
| Total | 60 000,00 | 60 000,00 |
Les pièges
Ce que ça change · constitution
La source
Code des sociétés et des associations, art. 5:4, § 2, 3° (SRL) — et 6:5, 7:3 pour la SC et la SA : le plan financier comprend un bilan d'ouverture.
Convention de Fiplan (bilan-ouverture.ts) : le bilan d'ouverture est une coupe du journal au premier mois, sur les seules lignes marquées, sans classe 6 ni 7.